


Cómo la IA está transformando la profesión y por qué el juicio profesional es más importante que nunca.
Por Erika Norton, SST Accountants & Consultants | Read in English
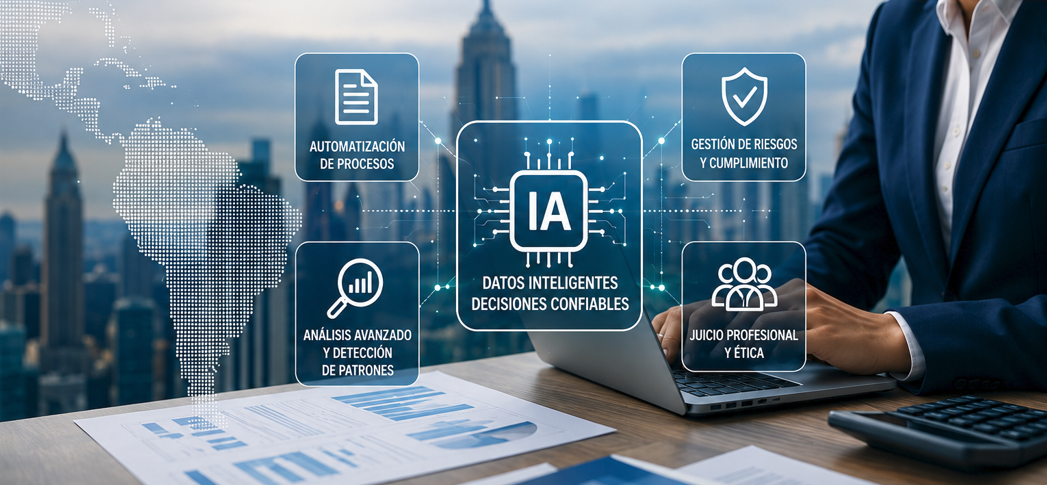
La Inteligencia Artificial (IA) se está convirtiendo en parte de la actividad empresarial cotidiana. Está cambiando la forma en que las organizaciones procesan información, analizan datos, gestionan riesgos y toman decisiones. Para los contadores y auditores de América Latina, este cambio representa mucho más que una nueva actualización tecnológica. La IA está comenzando a transformar la manera en que la información financiera se prepara, revisa, controla y audita, al mismo tiempo que modifica las áreas en las que los profesionales de la contabilidad aportan mayor valor.
La oportunidad es significativa. La IA puede reducir el tiempo dedicado a tareas repetitivas y permitir que los profesionales se concentren en análisis de mayor valor. Al mismo tiempo, su uso plantea importantes interrogantes relacionados con la confiabilidad, la confidencialidad, la gobernanza y la responsabilidad profesional.
La IA está cambiando nuestra forma de trabajar
Uno de los usos más inmediatos de la IA en contabilidad es la automatización de actividades repetitivas y que requieren el procesamiento de grandes volúmenes de datos. Las herramientas impulsadas por IA pueden apoyar la clasificación de transacciones, conciliaciones de cuentas, procesamiento de facturas, revisión de gastos, análisis de variaciones, preparación de información financiera e identificación de transacciones inusuales.
Por ejemplo, un equipo financiero que anteriormente dedicaba muchas horas a revisar miles de transacciones puede utilizar cada vez más la tecnología para identificar excepciones y patrones inusuales. De esta manera, el contador puede concentrarse en aquellos elementos que requieren investigación, interpretación o juicio profesional. Esto transforma la naturaleza del trabajo, en lugar de simplemente eliminarlo.
“La IA no necesariamente elimina el papel del contador; cambia las áreas en las que el contador aporta mayor valor.”
Un nuevo enfoque para la auditoría
La auditoría podría experimentar una transformación aún mayor, ya que los auditores trabajan habitualmente con grandes volúmenes de información financiera y operativa. Los procedimientos tradicionales de auditoría han dependido con frecuencia del muestreo, debido a que revisar manualmente cada transacción resultaría poco práctico. Actualmente, la tecnología puede ayudar a los auditores a analizar poblaciones mucho más amplias e identificar patrones, anomalías y relaciones que requieren atención adicional.
Las herramientas apoyadas por IA pueden ayudar a identificar asientos contables inusuales, revisar contratos, detectar indicadores de riesgo de fraude, comparar información financiera y no financiera, y priorizar áreas de mayor riesgo. Estas capacidades pueden mejorar la eficiencia y permitir que los auditores enfoquen sus procedimientos con mayor precisión.
Sin embargo, la IA no emite la opinión de auditoría. El escepticismo profesional, la evaluación de la evidencia, el conocimiento del negocio del cliente, la evaluación de las estimaciones de la administración, el juicio ético y la conclusión de auditoría continúan siendo responsabilidades humanas. La tecnología puede ayudar a identificar dónde debemos enfocar nuestra atención; el juicio profesional determina qué significa realmente la información.
Oportunidades y riesgos para América Latina
El entorno empresarial de América Latina presenta tanto oportunidades como desafíos para la adopción de la IA. Las organizaciones de la región operan con distintos niveles de infraestructura digital, capacidad de inversión, complejidad regulatoria y acceso a talento especializado. Algunas empresas ya utilizan sistemas sofisticados basados en la nube, mientras que otras todavía dependen en gran medida de hojas de cálculo y procesos manuales.
La IA puede ayudar a las organizaciones a manejar esta complejidad procesando grandes volúmenes de información y destacando excepciones importantes para que sean revisadas por profesionales. También puede hacer que capacidades avanzadas de análisis sean más accesibles para firmas pequeñas y medianas a medida que la IA se incorpora en plataformas de contabilidad, ERP, auditoría, impuestos y productividad.
Sin embargo, los riesgos deben gestionarse cuidadosamente. Los sistemas de IA pueden producir respuestas que parecen convincentes, pero que pueden ser incompletas o incorrectas. Asimismo, información financiera, de nómina, fiscal, de clientes o del negocio puede quedar expuesta si los empleados utilizan herramientas sin comprender cómo se almacenan o procesan los datos. Por esta razón, la información generada por IA debe considerarse información que necesita ser evaluada, y no evidencia que deba aceptarse automáticamente como confiable.
- Verificar los resultados significativos generados por IA antes de utilizarlos.
- Proteger la información confidencial de clientes y de la organización.
- Mantener una revisión humana adecuada y una documentación suficiente.
- Establecer políticas claras sobre el uso aceptable de la IA.
El contador del futuro
El profesional contable del futuro continuará necesitando sólidos conocimientos técnicos en contabilidad, auditoría, impuestos, controles internos e información financiera. Sin embargo, el conocimiento técnico por sí solo podría dejar de ser suficiente. La capacidad para trabajar con datos, el conocimiento de la tecnología, el pensamiento crítico, la comunicación y el juicio profesional serán cada vez más importantes.
Saber cómo formular la pregunta correcta a una herramienta de IA será útil. Saber reconocer cuándo su respuesta es incorrecta será mucho más valioso. Para los auditores, en particular, el escepticismo profesional podría volverse más importante, no menos. Un análisis automatizado más rápido sigue requiriendo que un profesional cuestione supuestos, investigue inconsistencias y determine si una conclusión es razonable.
Por lo tanto, las firmas de contabilidad y auditoría deberían abordar la IA con un objetivo práctico: utilizar la tecnología en aquellas áreas donde pueda mejorar la calidad, la eficiencia y la capacidad de análisis, manteniendo al mismo tiempo controles sólidos. También deberán continuar invirtiendo en su personal. Los profesionales que comprendan tanto la contabilidad como la tecnología serán cada vez más valiosos, ya que podrán conectar el conocimiento financiero con las nuevas capacidades tecnológicas.
La IA cambiará la profesión, pero no su propósito
Las hojas de cálculo, los sistemas ERP, las plataformas en la nube y el análisis de datos han transformado la contabilidad. La IA representa la gran transformación. Puede procesar enormes cantidades de información, identificar patrones rápidamente, automatizar tareas repetitivas y ayudar a los profesionales a detectar asuntos que requieren atención.
Sin embargo, el propósito fundamental de la contabilidad y la auditoría permanece sin cambios: generar confianza en la información financiera y apoyar una mejor toma de decisiones económicas. La tecnología no puede proporcionar por sí sola la responsabilidad, la ética, el escepticismo profesional, el conocimiento del negocio y el juicio sobre los cuales se sustenta la confianza en nuestra profesión.
Para los contadores y auditores de América Latina, la pregunta ya no es si la IA afectará a la profesión. Ya lo está haciendo. La pregunta más importante es cómo utilizaremos esta tecnología de manera responsable, preservando al mismo tiempo el juicio profesional y la integridad que se encuentran en el centro de nuestro trabajo.
